ලාභයක් ලබන ව්යාපාරයක් ගොඩනඟන්නේ කොහොමද?
පුංචි අදහසකින් සාර්ථක ව්යාපාරයකට – 04 වන කොටස
ව්යාපාරයක් ආරම්භ කිරීම එක් අභියෝගයකි. එහෙත් එම ව්යාපාරය දිගු කාලයක් සාර්ථකව පවත්වාගෙන යාම තවත් විශාල අභියෝගයකි.
බොහෝ නව ව්යවසායකයන් තමන්ගේ ව්යාපාරයට ගනුදෙනුකරුවන් පැමිණෙන විට ඉතා සතුටට පත්වෙති.
“අද රුපියල් දහදාහක බඩු විකුණුවා!”
“මේ මාසයේ රුපියල් ලක්ෂයක ආදායමක් ලැබුණා!”
එවැනි අවස්ථාවල තම ව්යාපාරය සාර්ථක වෙමින් පවතින බව ඔවුන්ට හැඟෙයි.
නමුත් මෙහිදී අප තේරුම් ගත යුතු ඉතා වැදගත් කරුණක් තිබේ.
විකුණුම් ආදායම සහ ලාභය යනු එකම දෙයක් නොවේ.
ව්යාපාරයකට විශාල ආදායමක් ලැබුණත්, එහි වියදම් ඊටත් වඩා වැඩි නම් එම ව්යාපාරය පාඩු ලබමින් තිබිය හැකිය.
එසේ නම් සැබෑ ලාභය ගණනය කරන්නේ කෙසේද?
අපි අද ඒ පිළිබඳව සරලව ඉගෙන ගනිමු.
1. විකුණුම් ආදායම සහ ලාභය අතර වෙනස
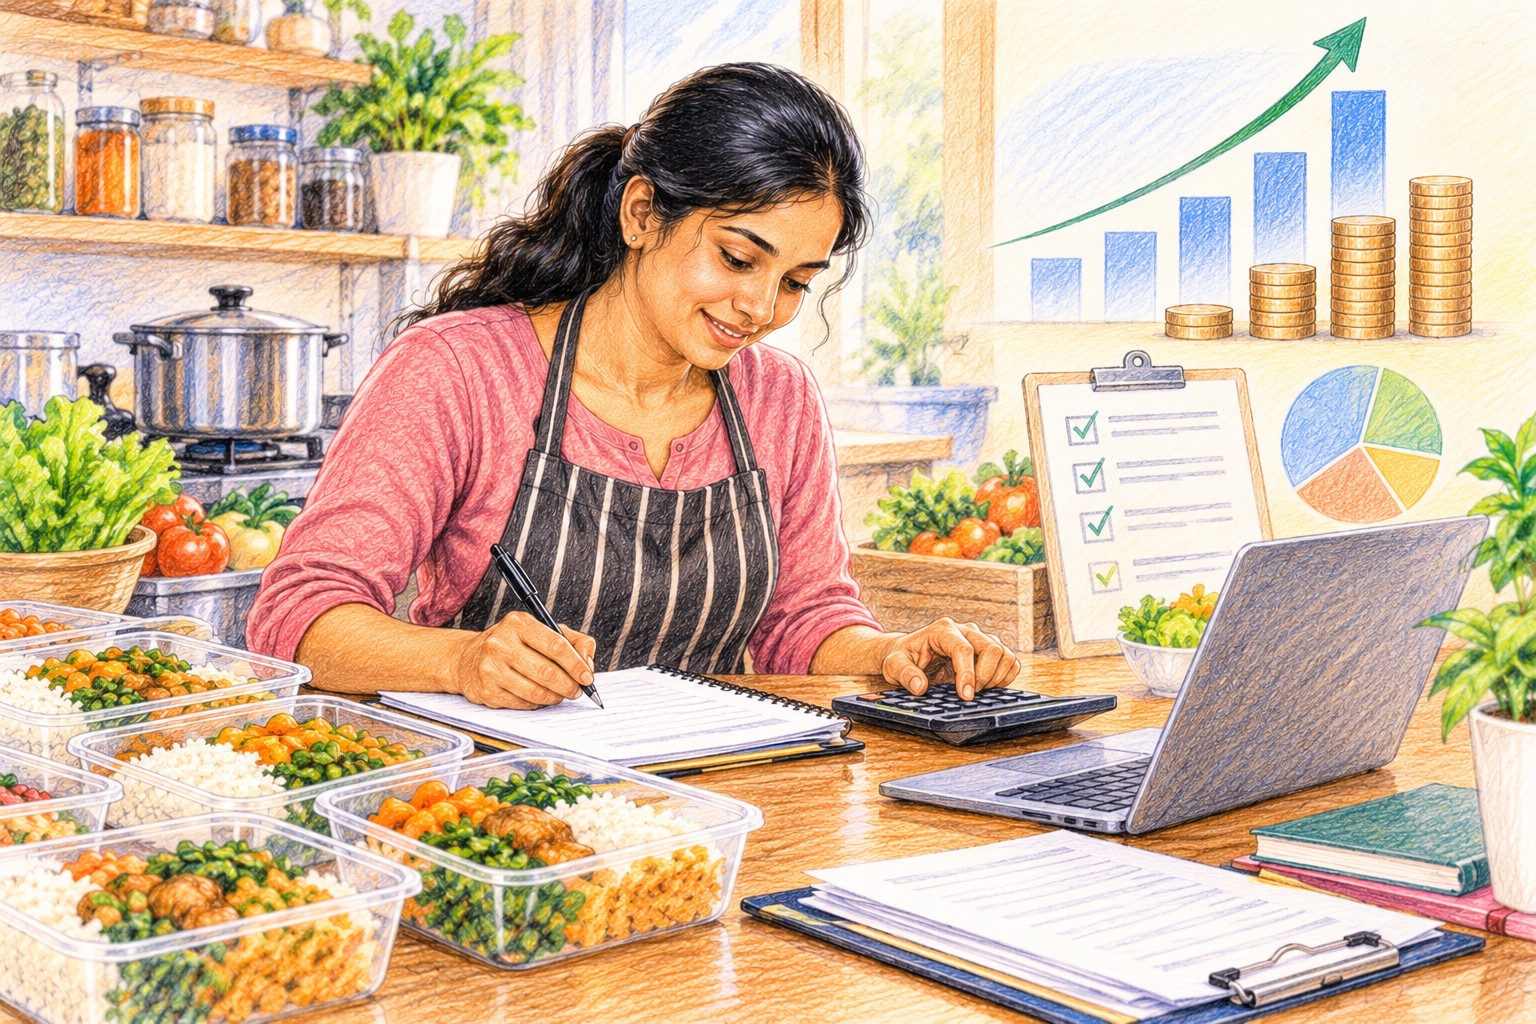
අපි කුඩා ආහාර ව්යාපාරයක් පවත්වාගෙන යන සඳුනිගේ උදාහරණය නැවත සලකා බලමු.
සඳුනි දිනකට දිවා ආහාර පැකට් 20ක් විකුණයි.
එක් ආහාර පැකට්ටුවක මිල රුපියල් 500කි.
ඒ අනුව ඇයගේ දෛනික විකුණුම් ආදායම:
20 × රු. 500 = රු. 10,000
දින 25ක් ව්යාපාරය පවත්වාගෙන ගියහොත් මාසික විකුණුම් ආදායම:
රු. 10,000 × 25 = රු. 250,000
රුපියල් දෙලක්ෂ පනස්දහසක් යනු සැලකිය යුතු මුදලකි.
නමුත් එම මුදල සම්පූර්ණයෙන්ම සඳුනිගේ ලාභය නොවේ.
ආහාර සකස් කිරීමට අවශ්ය අමුද්රව්ය, ඇසුරුම්, ගෑස්, විදුලිය, ප්රවාහනය සහ අනෙකුත් වියදම් එයින් ගෙවිය යුතුය.
ලාභය = මුළු ආදායම − මුළු වියදම
මෙම සරල සූත්රය සෑම නව ව්යවසායකයෙකුම මතක තබාගත යුතුය.
2. ඔබේ ව්යාපාරයේ සියලුම වියදම් හඳුනාගන්න
ව්යාපාරයක වියදම් ප්රධාන වශයෙන් කොටස් දෙකකට බෙදා බැලිය හැකිය.
ස්ථාවර වියදම්
විකුණුම් ප්රමාණය වෙනස් වුවත් කෙටි කාලයක් තුළ සාමාන්යයෙන් එලෙසම පවතින වියදම් මේවාය.
උදාහරණ:
වෙළෙඳසලේ මාසික කුලිය
ඇතැම් බලපත්ර සහ සේවා ගාස්තු
ස්ථාවර වැටුප්
උපකරණ සඳහා ගෙවන මාසික වාරික
වෙනස්වන වියදම්
නිෂ්පාදනය හෝ විකුණුම් ප්රමාණය අනුව වෙනස් වන වියදම් මේවාය.
උදාහරණ:
අමුද්රව්ය
ඇසුරුම් ද්රව්ය
නිෂ්පාදනයට සෘජුව අවශ්ය ඉන්ධන
ඇණවුම් ප්රමාණය අනුව ගෙවන ප්රවාහන ගාස්තු
සමහර වියදම්වල ස්ථාවර සහ වෙනස්වන කොටස් දෙකම තිබිය හැකිය.
ඔබේ ව්යාපාරයේ සැබෑ ලාභය දැනගැනීමට නම් කුඩා වියදමක් වුවද නොසලකා නොහැරිය යුතුය.
3. භාණ්ඩයක විකුණුම් මිල නියම කරන්නේ කෙසේද?
අපි සඳුනිගේ එක් දිවා ආහාර පැකට්ටුවක් සඳහා යන වියදම ගණනය කරමු.
වියදම
මුදල
සහල්, එළවළු සහ අනෙකුත් අමුද්රව්ය
රු. 220
ඇසුරුම
රු. 30
ගෑස් සහ විදුලිය සඳහා ඇස්තමේන්තුගත කොටස
රු. 20
ප්රවාහන වියදම
රු. 30
එක් පැකට්ටුවක සෘජු වියදම
රු. 300
සඳුනි එම ආහාර පැකට්ටුව රුපියල් 500කට විකුණන්නේ නම්:
රු. 500 − රු. 300 = රු. 200
එක් පැකට්ටුවකින් රුපියල් 200ක දායක මුදලක් ඉතිරි වේ.
නමුත් මෙය තවමත් සම්පූර්ණ ශුද්ධ ලාභය නොවේ.
ව්යාපාරයේ ස්ථාවර වියදම්, උපකරණවල ක්ෂයවීම සහ මෙතෙක් ගණනය නොකළ අනෙකුත් වියදම්ද සලකා බැලිය යුතුය.
තමන්ගේ ශ්රමය සඳහා සාධාරණ ගෙවීමක්ද වියදම් සැලැස්මට ඇතුළත් කිරීම වැදගත්ය.
විකුණුම් මිල නියම කිරීමේදී අමුද්රව්යවල මිල පමණක් නොව, ව්යාපාරය පවත්වාගෙන යාමට අවශ්ය සියලුම වියදම් සලකා බලන්න.
4. මාසයක සැබෑ ලාභය ගණනය කරමු
සඳුනි මාසයකට ආහාර පැකට් 500ක් විකුණනවා යැයි සිතමු.
මුළු විකුණුම් ආදායම:
500 × රු. 500 = රු. 250,000
එම පැකට් 500 සඳහා සෘජු වියදම:
500 × රු. 300 = රු. 150,000
ඉතිරි දායක මුදල:
රු. 250,000 − රු. 150,000 = රු. 100,000
දැන් ඇයගේ අනෙකුත් මාසික වියදම් මෙසේ යැයි සිතමු.
මාසික වියදම
මුදල
කුස්සිය සඳහා අමතර ස්ථාවර වියදම්
රු. 15,000
ප්රචාරණය
රු. 5,000
උපකරණ ක්ෂයවීම සඳහා ඇස්තමේන්තුව
රු. 5,000
තම ශ්රමය සඳහා ගණනය කළ ගෙවීම
රු. 30,000
වෙනත් වියදම්
රු. 5,000
එකතුව
රු. 60,000
එවිට:
රු. 100,000 − රු. 60,000 = රු. 40,000
මෙම උදාහරණයට අනුව සඳුනිගේ මාසික ඇස්තමේන්තුගත ලාභය රුපියල් 40,000කි.
මෙය බදු, ණය පොලී සහ වෙනත් අදාළ වියදම් ඇත්නම් ඒවා සලකා බැලීමට පෙර ගණනයකි.
මෙහි සියලුම සංඛ්යා ඉගැන්වීම සඳහා යොදාගත් උපකල්පිත අගයන් වේ.
මෙයින් අපට වැදගත් පාඩමක් ඉගෙන ගත හැකිය.
රුපියල් 250,000ක විකුණුම් ආදායමක් ලැබුණත්, ව්යාපාරයේ සැබෑ ලාභය ඊට වඩා බෙහෙවින් අඩු විය හැකිය.
5. ලාභයක් ලැබීමට අවම වශයෙන් කොපමණ විකිණිය යුතුද?
ව්යාපාරයක ඉතා වැදගත් සංකල්පයක් වන්නේ වියදම් පියවාගැනීමේ මට්ටමයි.
ඉංග්රීසි භාෂාවෙන් මෙය Break-even Point ලෙස හැඳින්වේ.
එහි අර්ථය වන්නේ ව්යාපාරයේ ආදායමෙන් සියලු අදාළ වියදම් පියවාගත හැකි නමුත් ලාභයක් හෝ පාඩුවක් නොලැබෙන මට්ටමයි.
සඳුනිගේ උදාහරණයට අනුව:
එක් ආහාර පැකට්ටුවක විකුණුම් මිල = රු. 500
එක් පැකට්ටුවක වෙනස්වන වියදම = රු. 300
එක් පැකට්ටුවක දායක මුදල = රු. 200
මාසික ස්ථාවර සහ අනෙකුත් අදාළ වියදම් = රු. 60,000
ඒ අනුව:
රු. 60,000 ÷ රු. 200 = පැකට් 300
එනම් මෙම උපකල්පන අනුව මාසයකදී පැකට් 300ක් විකුණන විට සඳුනිට අදාළ වියදම් පියවාගත හැකිය.
පැකට් 300කට වඩා විකුණන විට අමතර ලාභයක් උපයාගැනීමේ හැකියාව ඇතිවේ.
නමුත් වියදම් හෝ විකුණුම් මිල වෙනස් වුවහොත් මෙම මට්ටමද වෙනස් වේ.
6. අඩු මිලට විකිණීම සැමවිටම හොඳ තීරණයක්ද?
නව ව්යාපාරිකයන් ඇතැම් විට ගනුදෙනුකරුවන් ආකර්ෂණය කරගැනීමට තම භාණ්ඩ ඉතා අඩු මිලට විකුණති.
“අනිත් අය රුපියල් 500කට විකුණනවා. මම රුපියල් 350කට විකුණනවා.”
එසේ කිරීමෙන් මුලදී ගනුදෙනුකරුවන් වැඩි විය හැකිය.
නමුත් එක් භාණ්ඩයක් නිෂ්පාදනය කිරීමට රුපියල් 300ක් වැය වන විට රුපියල් 350කට විකිණීමෙන් ඉතිරි වන්නේ රුපියල් 50ක් පමණි.
එම මුදලින් ව්යාපාරයේ අනෙකුත් වියදම් පියවාගැනීම අපහසු විය හැකිය.
එබැවින් මිල තීරණය කිරීමේදී කරුණු තුනක් සලකා බලන්න.
ඔබේ භාණ්ඩයේ සැබෑ පිරිවැය.
ගනුදෙනුකරුවන් ගෙවීමට සූදානම් මිල.
වෙළෙඳපොළේ අනෙකුත් ව්යාපාරවල මිල සහ ගුණාත්මකභාවය.
අඩු මිලට විකිණීම වෙනුවට හොඳ ගුණාත්මකභාවයක්, විශ්වාසනීය සේවාවක් සහ සාධාරණ මිලක් ලබාදීම දිගු කාලීනව වඩා ප්රයෝජනවත් විය හැකිය.
7. ලාභය සහ අතේ ඇති මුදල් අතර වෙනස
මෙය බොහෝ ව්යාපාරිකයන් අමතක කරන තවත් වැදගත් කරුණකි.
ඔබේ ව්යාපාරය ලාභ ලබමින් තිබුණත්, එදිනෙදා වියදම් ගෙවීමට අතේ මුදල් නොමැති විය හැකිය.
උදාහරණයක් ලෙස, ඔබ භාණ්ඩ රුපියල් 50,000කට විකුණා ඇති නමුත් ගනුදෙනුකරුවා මුදල් ගෙවන්නේ ලබන මාසයේ නම්, එම මුදල අද ඔබේ අතේ නැත.
එහෙත් ඔබට අදම අමුද්රව්ය මිලදී ගැනීමට හෝ සැපයුම්කරුවන්ට ගෙවීමට සිදුවිය හැකිය.
මෙය මුදල් ප්රවාහය හෙවත් Cash Flow පිළිබඳ ගැටලුවකි.
ඒ නිසා ලාභය ගණනය කරන අතරම, ව්යාපාරයට මුදල් ලැබෙන දිනයන් සහ මුදල් ගෙවිය යුතු දිනයන් පිළිබඳවද සැලසුම් කරන්න.
8. ව්යාපාරයේ මුදල් සහ පෞද්ගලික මුදල් වෙන්කර තබන්න
කුඩා ව්යාපාරවල බහුලව දක්නට ලැබෙන වැරැද්දක් වන්නේ ව්යාපාරයේ මුදල් සහ නිවසේ වියදම් සඳහා භාවිත කරන මුදල් එකට මිශ්ර කිරීමයි.
උදාහරණයක් ලෙස, අද ව්යාපාරයෙන් රුපියල් 8,000ක් ලැබුණු විට එයින් කොපමණ මුදලක් ව්යාපාරයට අයත්ද, කොපමණ මුදලක් පෞද්ගලිකව භාවිත කළ හැකිද යන්න පැහැදිලි නොවිය හැකිය.
හැකි නම් ව්යාපාරය සඳහා වෙනම බැංකු ගිණුමක් පවත්වාගෙන යන්න.
ව්යාපාරයෙන් පෞද්ගලික අවශ්යතා සඳහා මුදල් ලබාගන්නා විට එය සටහන් කරන්න.
මෙය ව්යාපාරයේ සැබෑ මූල්ය තත්ත්වය තේරුම් ගැනීමට උපකාරී වේ.
9. දිනපතා ආදායම් සහ වියදම් සටහන් කරන්න
ව්යාපාරයක් පවත්වාගෙන යාමට මිල අධික පරිගණක පද්ධතියක් තිබීම අනිවාර්ය නොවේ.
ආරම්භයේදී සරල සටහන් පොතක් හෝ පරිගණකයේ Excel ගොනුවක් වුවද ප්රයෝජනවත් වේ.
දිනපතා පහත තොරතුරු සටහන් කරන්න.
දිනය
විකුණන ලද භාණ්ඩ ප්රමාණය
මුළු විකුණුම් ආදායම
අමුද්රව්ය සහ අනෙකුත් වියදම්
ලැබුණු සහ ගෙවූ මුදල්
ණයට විකුණන ලද භාණ්ඩ සහ තවම ලැබිය යුතු මුදල්
මාසය අවසානයේ මෙම තොරතුරු එකතු කර ඔබේ ව්යාපාරයේ ප්රගතිය විමසා බලන්න.
එවිට ඔබට වැඩි ලාභයක් ලැබෙන භාණ්ඩ, අනවශ්ය වියදම් සහ වැඩිදියුණු කළ යුතු අංශ හඳුනාගත හැකිය.
10. ලැබෙන ලාභය සම්පූර්ණයෙන්ම වියදම් නොකරන්න
ව්යාපාරයකින් ලාභයක් ලැබුණු විට එම මුදල සම්පූර්ණයෙන්ම පෞද්ගලික අවශ්යතා සඳහා භාවිත කිරීම සුදුසු නොවිය හැකිය.
ව්යාපාරය දියුණු කිරීමටත් මුදල් අවශ්ය වේ.
උදාහරණයක් ලෙස:
අලුත් උපකරණ මිලදී ගැනීමට.
නිෂ්පාදන ප්රමාණය වැඩි කිරීමට.
ප්රචාරණය කිරීමට.
හදිසි වියදම් සඳහා අරමුදලක් ගොඩනැඟීමට.
අනාගත ව්යාපාරික අවස්ථාවක් සඳහා සූදානම් වීමට.
ව්යාපාරයේ අවශ්යතා සහ පෞද්ගලික මූල්ය තත්ත්වය අනුව ලාභයෙන් කොටසක් නැවත ව්යාපාරයට යෙදවීම ප්රයෝජනවත් විය හැකිය.
අද ඔබට කළ හැකි කුඩා අභ්යාසයක්
ඔබ දැනට ව්යාපාරයක් පවත්වාගෙන යන්නේ නම්, ඔබ විකුණන එක් භාණ්ඩයක් හෝ සේවාවක් තෝරාගන්න.
එසේ නොමැති නම් අනාගතයේ ආරම්භ කිරීමට කැමති ව්යාපාරයක් තෝරාගන්න.
දැන් පහත ප්රශ්නවලට පිළිතුරු ලියන්න.
එක් භාණ්ඩයක් නිෂ්පාදනය කිරීමට හෝ සේවාවක් ලබාදීමට යන වියදම කොපමණද?
එහි විකුණුම් මිල කොපමණද?
එක් විකුණුමකින් ස්ථාවර වියදම් පියවාගැනීමට ඉතිරි වන මුදල කොපමණද?
මාසික ස්ථාවර වියදම් කොපමණද?
මාසයකදී අවම වශයෙන් කොපමණ ප්රමාණයක් විකිණිය යුතුද?
මෙම ප්රශ්න පහට පිළිතුරු සොයාගැනීම ඔබේ ව්යාපාරය ලාභදායී ලෙස පවත්වාගෙන යාමට වැදගත් ආරම්භයකි.
අවසාන වශයෙන්...
සාර්ථක ව්යාපාරයක් යනු වැඩිම විකුණුම් ආදායමක් ලබන ව්යාපාරයම නොවේ.
සාර්ථක ව්යාපාරයක් ගොඩනැඟීමට නම් ආදායම, වියදම, ලාභය සහ මුදල් ප්රවාහය පිළිබඳව පැහැදිලි අවබෝධයක් තිබිය යුතුය.
කුඩා ව්යාපාරයක් වුවද නිවැරදිව කළමනාකරණය කළහොත් ක්රමයෙන් වර්ධනය කරගත හැකිය.
අනවශ්ය වියදම් අඩු කිරීම, නිවැරදි මිලක් නියම කිරීම, හොඳ ගුණාත්මකභාවයක් පවත්වාගෙන යාම සහ ගනුදෙනුකරුවන්ගේ විශ්වාසය දිනාගැනීම එහි වැදගත් පියවර වේ.
මතක තබාගන්න. ව්යාපාරයක සාර්ථකත්වය මැනෙන්නේ ඔබ කොපමණ මුදලකට භාණ්ඩ විකුණනවාද යන්නෙන් පමණක් නොව, සියලු වියදම් පියවාගත් පසු කොපමණ වටිනාකමක් ඉතිරි කරගන්නවාද යන්නෙනි.
මීළඟ කොටස – 05
ඔබේ ව්යාපාරයට පළමු ගනුදෙනුකරුවන් 100 දෙනා සොයාගන්නේ කොහොමද?
නව ව්යාපාරයක් සඳහා ගනුදෙනුකරුවන් ආකර්ෂණය කරගැනීම, Facebook සහ WhatsApp භාවිතය, විශ්වාසය ගොඩනැඟීම සහ නැවත පැමිණෙන ගනුදෙනුකරුවන් ඇතිකරගැනීම පිළිබඳව අපි මීළඟ ලිපියෙන් සාකච්ඡා කරමු.
SriTrade – අපේ මිනිස්සු, අපේ ව්යාපාර, අපේ අනාගතය.
සටහන: මෙම ලිපියේ සඳහන් සියලුම මුදල් අගයන් සහ සඳුනිගේ ව්යාපාරය අධ්යාපනික උදාහරණයක් පමණි. සැබෑ ව්යාපාරයක පිරිවැය, බදු, ණය පොලී, ශ්රම වියදම් සහ අනෙකුත් වගකීම් වෙනස් විය හැකිය.